
Содержание
Зачем копить деньги
Любой консультант по финансовой грамотности или бизнес-аналитик за накопления. Эксперты уверены, что работающий человек должен откладывать 20% от заработной платы. Если же доход невелик, то важно копить деньги хотя бы в размере 10% или 5%. Финансовая подушка необходима по ряду причин:
- накопления — это возможность делать дорогостоящие покупки без обращения за кредитом;
- наличие финансовой подушки — гарантия того, что человек не окажется в долговой яме;
- при возникновении непредвиденных обстоятельств, потере работы или здоровья, часть накоплений можно использовать, чем обезопасить себя от возможных проблем.
Наконец, владелец накоплений может сохранить деньги от инфляции благодаря небольшому доходу от процентов по вкладу. А совершая покупки без участия банков, удается сохранить существенную сумму, которая могла бы пойти на уплату процентов.
7 причин, почему не получается копить деньги
По факту лишь небольшой процент людей умеет откладывать. Большинство просто не знает, как научиться копить и откладывать деньги, им не хватает информации для грамотного распоряжения финансами. Почему так происходит?
Отсутствие финансовой грамотности в семье
Ребенок впитывает основы поведения в семье, в том числе правила распоряжения деньгами. Во взрослой жизни человек бессознательно ориентируется на поведение родителей, бабушек, дедушек и так же распоряжается личными финансами. Если в семье не обсуждали, как лучше копить деньги, тратили все сразу, легко брали в долг или кредит, то ребенок во взрослой жизни ведет себя подобным образом.
Но нет смысла винить во всем родителей. Надо понимать, что их поведение обусловлено другими экономическими реалиями. Наши родители всю жизнь работали на одном месте, получали стабильную оплату труда и были уверены в ценах. Если же возникала сложная ситуация, любой специалист мог рассчитывать на аванс или обратиться в кассу взаимопомощи. Особого смысла в формировании финансовой подушки не было.
И если вы не получили основы финансовой грамотности в семье родителей, то всегда можно научиться правильно экономить и копить деньги самостоятельно. Сейчас для этого есть все — книги, курсы, сайты и так далее. Самый простой и бесплатный способ — читать специальный раздел на «Халва Медиа».
Недостаток знаний по сохранению и приумножению денег
Из-за экономической нестабильности люди не доверяют финансовым инструментам и ведут себя очень осторожно. Между тем существует много возможностей по сохранению дохода (акции, облигации, ПИФы, полисы НСЖ и так далее). На первый взгляд это кажется очень сложным, порождает страх потерять все нажитое большим трудом. Но в действительности человек, который занимается инвестированием, имеет право на разные льготы и налоговые вычеты. Таким образом, мы не знаем, как начать экономить и копить деньги, и в результате теряем часть положенного по закону.
Нехватку знаний сегодня с лихвой можно компенсировать. Есть множество бесплатной информации об инструментах инвестирования, вкладах, страховых гарантиях и так далее. Важно отслеживать появление новых банковских продуктов, узнавать, где надежнее хранить деньги и куда лучше вкладывать. Всегда можно найти надежный, рабочий инструмент и научиться копить деньги даже при скромных доходах.
КатегорияЕщё по темеТоп лучших книг по экономике

Отсутствие мотивации
Нет смысла копить деньги ради денег. Чтобы научиться экономить деньги и копить, нужна четкая мотивирующая цель.
Важно понимать, ради чего откладывать, в противном случае не будет ни интереса, ни удовольствия от процесса, лишь какая-то бесперспективная обязанность.Не нужно загадывать абстрактный дом или машину. Добавьте желанию конкретики, четко продумайте, в каком районе хотите дом, определите его площадь, участок расположения, подберите строительные материалы. Узнайте, сколько это стоит, и постепенно начинайте работать над осуществлением мечты. Вот тогда каждый рубль будет приближать к реализации планов: закладке фундамента, стенам, крыше, мебели, красивому саду и так далее.
Ограничивающие убеждения
Часто нами бессознательно управляют вредные убеждения, которые мы впитали из детства и нашего окружения:
- жить нужно по средствам;
- честным трудом много не заработаешь;
- деньги в жизни — не главное;
- на всех все равно не хватит;
- копить смысла нет, все равно государство обманет;
- мне откладывать нечего, зарабатываю копейки, на жизнь бы хватило;
- деньги портят человека.
Подобные утверждения заставляют человека отказаться от крупных целей, жить одним днем, ничего не планировать и смириться с бедностью. Но с другой стороны, это наше оправдание бездействия. Такие мысли не дают развиваться и жить, как хочется.
Если вы замечали за собой подобное, постарайтесь побыстрее разобраться с этим. Начните с изучения истории жизни великих бизнесменов, читайте вдохновляющие книги, слушайте подкасты, применяйте психологические практики по избавлению от ограничивающих убеждений. Параллельно узнавайте, как можно копить и приумножать деньги.
Банальная лень
Очень часто причиной бездействия является лень. Человек не хочет разбираться в чем-то новом, ведь нужно приложить усилия. Часто излишняя эмоциональность и недисциплинированность мешают дойти до конца, и накопленное тратится на красивую безделушку.
Важно найти личную вдохновляющую цель для накоплений. Это необязательно материальное желание. Возможно, вам хочется добиться чего-то собственным умом или вы хотите подать пример детям. Определитесь с целью, изучите информацию, как правильно копить деньги с использованием таблиц и зачеркиванием цифр и так далее, и действуйте.
Низкий уровень доходов
На самом деле в мире намного меньше по-настоящему бедных людей, чем тех, кто просто не хочет заниматься накоплениями и оправдывает свое бездействие. Для начала разберитесь со своими доходами и расходами, выберите цель и проработайте вредные убеждения. Вот теперь можно говорить о наличии или отсутствии финансов для будущих накоплений.
Низкий уровень доходов.
Если же вам правда ни на что не хватает даже при грамотно спланированном бюджете, значит, необходимо что-то менять в жизни. Найдите другую работу или подработку, повышайте квалификацию, пройдите курсы. Это прекрасная возможность увеличить доход и научиться копить деньги выгодно и быстро.
Откладывать средства можно при любом уровне дохода. Нужно лишь разобраться, как копить деньги, и не тратить на ерунду все заработанное.
Наличие бесполезных привычек
Речь не только о курении или алкогольных напитках. Львиная доля бюджета тратится на обеды в кафе, поездки на такси, посещение сезонных распродаж, увлечение гаджетами и так далее. Да, расстаться с привычками сложно, но ради большой цели необходимо.
Для начала научитесь отслеживать расходы, чтобы понимать, куда «сливаете» бюджет. Замените фастфуд правильным питанием — и сохраните деньги, и улучшите здоровье, а сэкономленные финансы сможете инвестировать.
Как накопить деньги
Как копить деньги, если зарплата маленькая
Даже с минимальной зарплаты можно откладывать небольшие суммы. Если делать это постоянно, за год можно накопить несколько тысяч или десятков тысяч рублей. Вот способы это сделать.
Оставляйте на счёте «круглые» суммы. Если вы часто пользуетесь банковской картой, каждый день оставляйте на ней круглые суммы: кратные десяти, ста или тысяче. Остаток переводите на отдельный счёт. Например, если на карте 2159 рублей, на счёт можно перевести 9, 59 или 159 рублей.
Складывайте мелочь в копилку. Это самый простой способ для тех, кто часто пользуется наличными. В конце дня или в конце недели отправляйте в копилку всю мелочь из кошелька. Можно откладывать не только мелочь, но и небольшие купюры — например, достоинством 10 или 50 рублей.
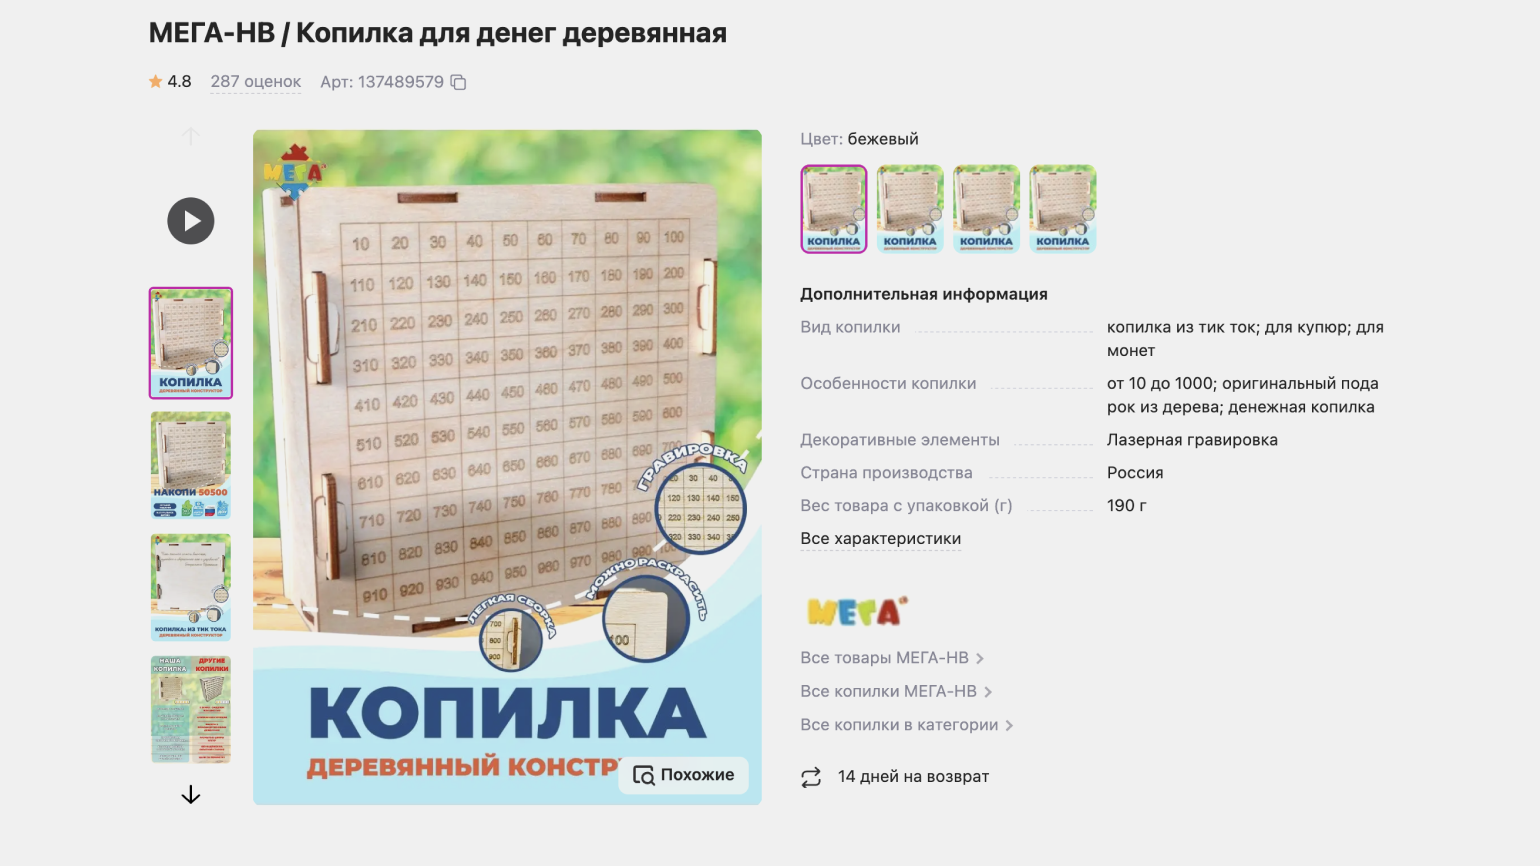
Используйте копилку-таблицу. Это таблица с ячейками, в которых указаны цифры от 1 до 365. Могут быть и другие цифры — 1–100, 10–500 и так далее. Смысл в том, чтобы откладывать деньги и закрашивать ячейки с суммами, которые вы отложили.
Копилку-таблицу можно купить или сделать самому — например, из коробки от обуви. Если каждый день откладывать деньги по таблице с 365 цифрами, за год можно накопить 66 795 рублей.
Откладывайте фиксированную сумму. Например, каждый день откладывайте по 50 рублей. Кажется, что это немного, но в конце месяца у вас накопится уже 1500 рублей, а через год — 18 000 рублей.
Как накопить деньги быстро
Если нужно быстро собрать крупную сумму, важно научить себя видеть любые возможности для накоплений. Например, если вы стали планировать меню и поэтому тратите меньше денег на еду, кладите оставшееся в копилку.
А вот ещё несколько способов копить быстро.
Откладывайте не меньше 10% от доходов. Важно откладывать деньги от всех доходов, даже с внеплановых, таких как премии. Например, если ваш доход в среднем 80 тысяч рублей в месяц, этим способом можно накопить 24 тысячи рублей за три месяца.
Откладывайте все внеплановые доходы. Например, премии, деньги от продажи вещей на «Авито», налоговый вычет. Заранее сумму накоплений рассчитать не получится, но, если вам часто поступают внеплановые доходы, нужную сумму можно накопить быстро.
Каждый месяц откладывайте больше, чем в предыдущий. Составьте план накоплений, согласно которому сумма будет расти — например, на 500 рублей в месяц. Чем значительнее сумма увеличивается каждый месяц, тем быстрее будут копиться деньги.
Увеличивать суммы можно до тех пор, пока не достигнете цели, — но важно, чтобы вам было комфортно. Не нужно делать план, по которому в какой-то месяц придётся отложить столько, что не останется денег на базовые потребности.
Откажитесь от одной статьи расходов. Проанализируйте, на что вы тратите деньги, — эти данные обычно есть в банковских приложениях. Откажитесь от одной статьи расходов, а сэкономленные деньги откладывайте.
Чтобы было легче, можно чередовать статьи расходов. Например, в январе откажитесь от покупки сладостей, в феврале — от поездок на такси.
Составьте расписание и назначьте штраф за пропуск. Если пропустили день перевода — удвойте сумму. Допустим, вы решили каждое воскресенье откладывать 2 тысячи рублей. Пропустили одно — в следующее воскресенье откладываете 6 тысяч рублей. По 2 тысячи рублей за два воскресенья, ещё 2 тысячи рублей — штраф за пропуск.
Уменьшите сумму расходов наполовину. Например, если тратили на продукты в среднем 50 тысяч рублей, оставьте только 25 тысяч. Это поможет копить быстрее.
Но долго поступать таким образом, скорее всего, не получится. Постоянно урезать бюджет морально тяжело. Этот способ можно использовать, если, например, в копилке не хватает немного до нужной суммы.
Как копить деньги с помощью банка
Банки предлагают продукты, с помощью которых можно копить деньги. Некоторые продукты созданы специально для этого, некоторые могут помочь косвенно.
Откройте вклад. На него можно положить деньги, а банк будет начислять за них проценты. Есть вклады с различными условиями: с возможностью пополнения и досрочного снятия и без, с капитализацией процентов и без неё, срочные и бессрочные.
Например, можно открыть вклад под 12% годовых с капитализацией процентов, положить на него 10 тысяч рублей и пополнять его каждый месяц ещё на тысячу рублей. Тогда через год на вкладе будет почти 25 тысяч: почти 2 тысячи из них — начисленные проценты.
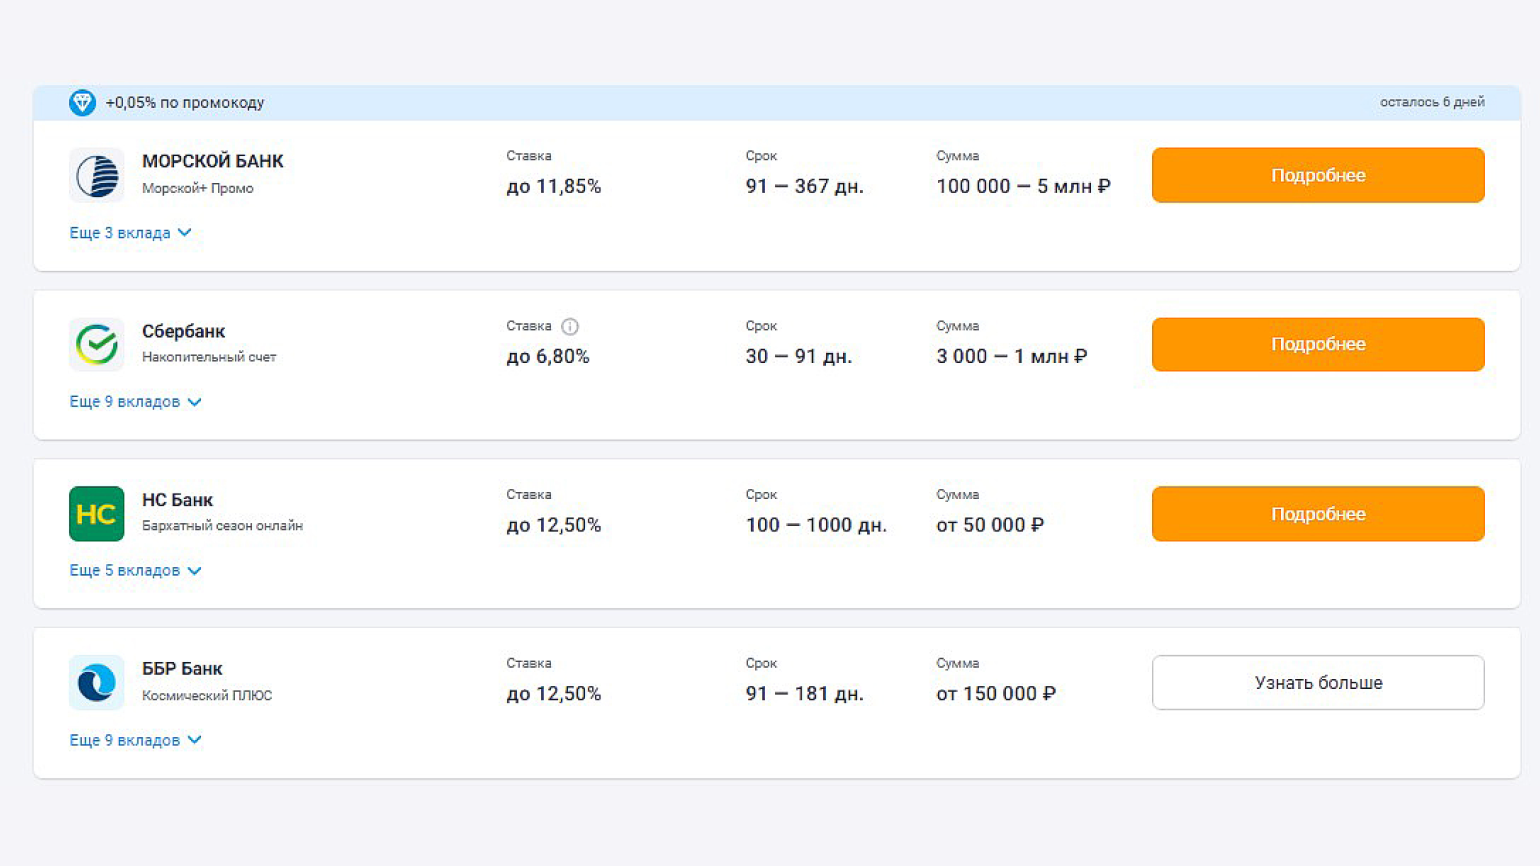
В каждом банке свои условия вкладов
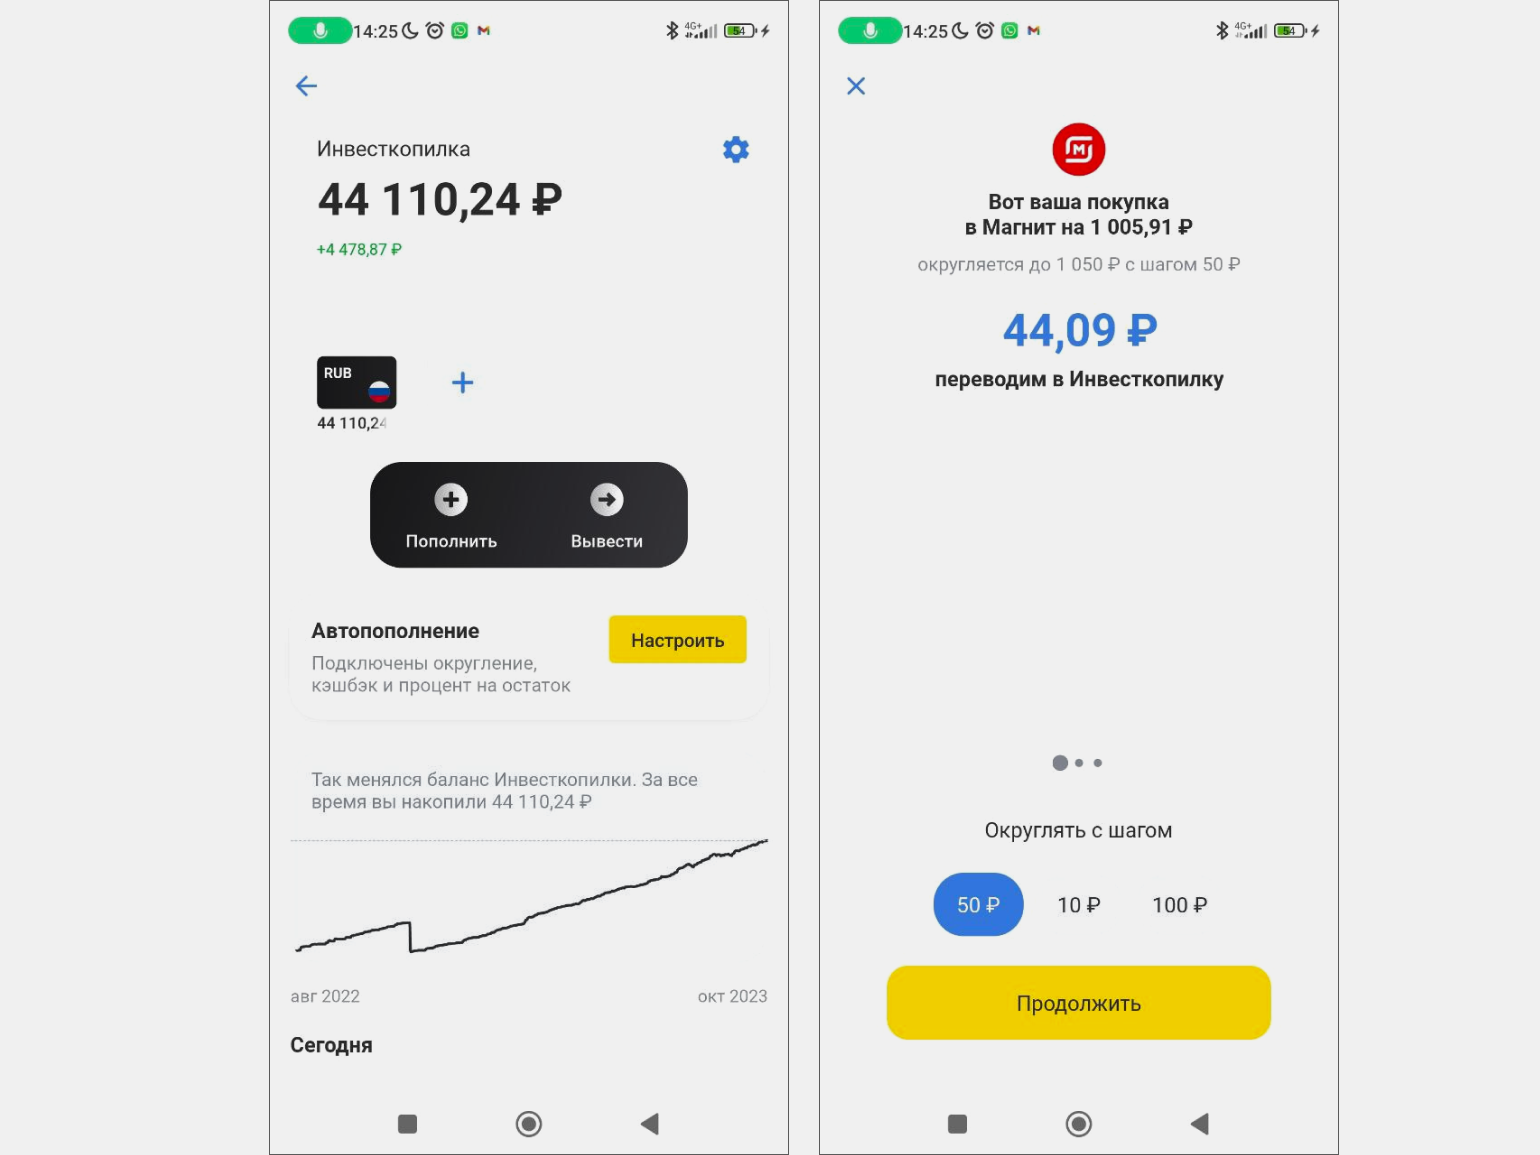
Скриншот: Banki.ru / Skillbox Media Настройте автокопилку. Это накопительный счёт, к которому можно подключить автопополнение. Например, можно настроить автокопилку так, чтобы на накопительный счёт поступало 500 рублей в неделю с банковской карты. Автокопилки есть у многих банков — например, «Сбера», «ВТБ», «Альфа-Банка». В некоторых банках есть процент на остаток для такого счёта.
Иногда банки позволяют настроить округление сумм операций. Округление суммы операции — это когда банк округляет сумму покупки, а разница отправляется в копилку. Например, сумма покупки в магазине — 4850 рублей. Банк спишет 5000 рублей, и 150 рублей попадёт в копилку.
В некоторых банках вместо накопительного счёта открывают брокерский — деньги на нём инвестируют без участия их владельца. К таким автокопилкам тоже можно подключить автопополнение и округление операций.
Рассчитывайтесь картой с кешбэком. Кешбэк — возврат небольшой части суммы покупки, сделанной на оговорённых условях. У многих банков есть карты, расплачиваясь которыми в разных магазинах и онлайн-сервисах можно получать кешбэк 1–10%. Например, такие карты выпускают «Сбер», «Открытие», «Россельхозбанк», «МТС Банк».
Кешбэк можно копить — переводить его на отдельный счёт. В некоторых банках можно настроить автоматические переводы.
Пользуйтесь процентом на остаток. Процент на остаток — почти как процент по вкладу, только открывать отдельный счёт не нужно. Проценты начисляют на остаток по карте. Есть разные условия начисления: процент могут начислять, например, на среднемесячную сумму на карте или каждый день на оставшуюся сумму. Проценты на остаток есть в банках «Уралсиб», «ВТБ», «Тинькофф» и многих других.
Например, банк предлагает 5% годовых на остаток. Можно положить на карту 30 000 рублей, держать их на счёте год — и получить 31 500 рублей. А если подключить процент на остаток на счёт, на котором вы копите деньги, собрать нужную сумму получится быстрее.
Накопления лучше держать на отдельном счёте, чтобы случайно не потратить их и чтобы они не «растворялись» в общем бюджете.
Как копить весело
Чтобы дополнительно мотивировать себя копить деньги, используйте интересные способы. Вот некоторые из них.
Откладывайте рандомные суммы. Например, если за окном минус 25 градусов по Цельсию, отложите 250 рублей, а 8-го числа отложите 80 или 800 рублей. Каждый день искать идеи, чтобы отложить рандомные суммы, сложно. Поэтому можно использовать месяц одну идею, месяц — другую.
Копите купюры одного номинала. Например, откладывайте только сто или пятьсот рублей. Этот метод подойдёт тем, кто часто пользуется наличными.
Распределяйте деньги по конвертам. Купите 10 конвертов, напишите на них суммы от 100 рублей до тысячи рублей и сложите их в стопку. Каждую неделю не глядя выбирайте один конверт — и откладывайте в него столько, сколько написано. Можно купить 20 конвертов, можно написать суммы от 10 до 5 тысяч рублей — это вы решаете сами.
Соревнуйтесь с кем-то. Предложите другу или знакомому соревноваться, кто быстрее накопит оговорённую сумму или кто накопит больше денег за два месяца. Чтобы было интереснее, можно придумать штраф для проигравшего — например, заплатить победителю 3000 рублей.
Что может помешать накопить
У многих не получается копить по причинам, на которые можно повлиять. Вот распространённые причины:
- Отсутствие цели и плана. Цель даёт мотивацию — если нет понимания, на что вы копите деньги, откладывать их будет сложнее. Без плана есть риск откладывать деньги нерегулярно — а значит, накопить меньше, чем нужно или чем вы могли бы. Поэтому перед тем, как копить, определите цель и составьте план.
- Внутреннее сопротивление или негативный опыт. Вот несколько примеров возражений: «у меня и так мало денег», «я пробовал, но сорвался», «зачем копить — надо жить сегодняшним днём». Если у вас есть подобные мысли, выпишите их на листок и проработайте — например, обратитесь к психологу, коучу или попросите совета у опытных друзей.
- Нехватка воли, самодисциплины. Исправить ситуацию можно, если накопить хотя бы минимальную сумму с помощью способов, описанных выше. Переведите эти деньги на отдельный счёт — так вы будете видеть, что результат уже есть, и двигаться к цели станет легче.
Помешать копить также может желание быстрого результата, отсутствие веры в себя, высокий уровень стресса и несерьёзное отношение к процессу.
Есть ещё один фактор, который мешает накопить, но повлиять на него нельзя, — это инфляция, обесценивание денег. В России в сентябре 2023 года годовая инфляция составила 6%. Это значит, что если год назад условный бюджетный смартфон стоил 10 000 рублей, то теперь он стоит 10 600 рублей.
На инфляцию нельзя повлиять, но можно с ней бороться — инвестировать накопления. Например, открыть вклад или брокерский счёт и инвестировать в акции, облигации и фонды. Тогда вы сможете не только сохранить деньги, но и заработать. Подробнее об этом можно прочитать в статье об инвестициях.
Как научиться правильно копить деньги
Копить не так просто, как может показаться. Чтобы получить результат, нужно поставить цель, изменить потребительское поведение и повысить финансовую грамотность.
Цель. Целью может быть что угодно — собрать финансовую подушку безопасности, купить профессиональный спиннинг или накопить на отпуск на Мальдивах. Главное — понимать, сколько вы хотите накопить и к какому сроку. Если цели нет, то нет регулярности, интереса, желания, а значит, и результата.
Потребительское поведение. Нужно привыкнуть к тому, что сначала нужно откладывать деньги, а потом тратить. Не стоит, получая зарплату, распределять деньги по статьям расходов, а то, что осталось, откладывать. Положить в копилку в таком случае может быть нечего.
Также стоит привыкнуть к тому, что все внеплановые доходы лучше откладывать. А если доходы растут, нужно увеличивать не траты, а накопления.
Финансовая грамотность. Чтобы научиться копить, нужно научиться системно работать с личными финансами, разобраться в инвестициях и в том, как ставить и достигать финансовые цели. Сделать это можно на курсах, но важно выбирать курс, ориентированный на практику.
Учат ли финансовой грамотности в Skillbox?
Да, в Skillbox есть курс «Финграмотность: учимся управлять бюджетом, копить и инвестировать». На нём учат управлять деньгами: контролировать расходы и доходы, ставить цели, разрабатывать стратегии их достижения, пользоваться продуктами банков и инвестировать.
Обучение построено на практических задачах, которые позволяют научиться управлять финансами в реальной жизни. Пользователи выполняют задания и получают обратную связь от кураторов, а в конце курса составляют для себя финансовый план. Каждый получит шаблоны для планирования, электронную рабочую тетрадь для конспектов и доступ к онлайн-калькулятору для создания плана накоплений.


